

実家を相続したものの、住む予定がなく「空き家」になってしまった場合、万が一の火災や自然災害に備えて火災保険への加入や継続を検討される方は多いでしょう。しかし、保険会社に連絡すると「空き家は火災保険に入れません」と加入を断られてしまうケースが後を絶ちません。
なぜ、空き家は通常の火災保険に加入できないのでしょうか?
本記事では、一般社団法人 関西相続不動産・空き家相談センターが、空き家が火災保険への加入を断られる理由と、空き家でも入れるおすすめの保険、そして所有者が取るべき根本的な対策について詳しく解説します。
なぜ空き家は火災保険の加入を断られるのか?
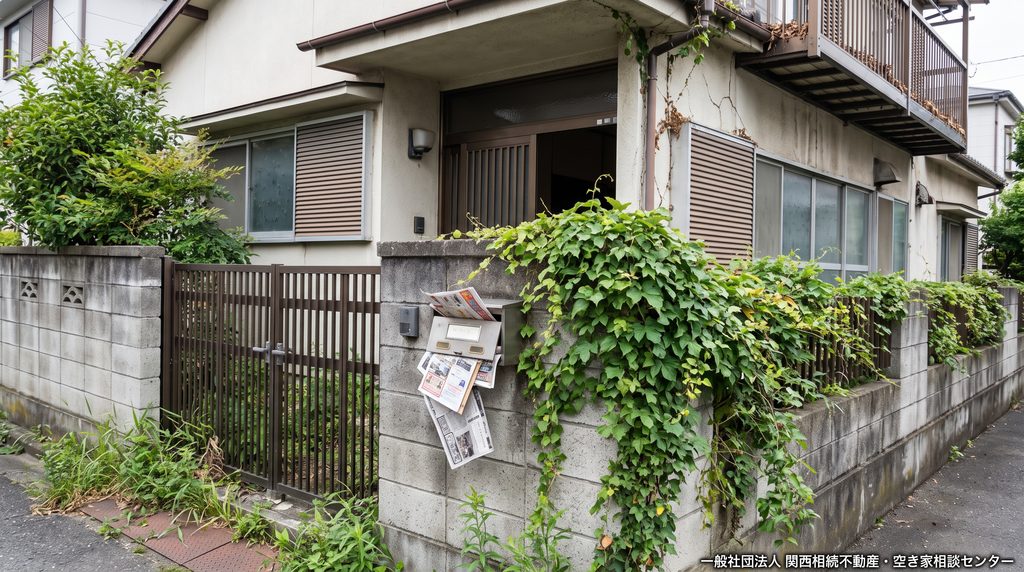
空き家が一般的な火災保険の加入を断られる理由は、主に以下の3点に集約されます。
1. 「住宅物件」として認められないため
一般的な火災保険は、人が常時居住している建物を対象とした「住宅物件」として契約されます。しかし、空き家は「現在人が住んでいない建物」です。保険会社の規定では、別荘や季節的に住む家を除き、長期間誰も住んでいない建物は住宅物件としてみなされません。そのため、これまで加入していた一般的な住宅用の火災保険の更新を断られたり、新規での加入を拒否されたりするのです。
2. 放火や犯罪のリスクが高いため
人が住んでいない空き家は、不審者が侵入しやすく、放火の標的になりやすいという重大なリスクを抱えています。実際、総務省消防庁の統計でも、建物火災の原因として「放火(疑い含む)」は常に上位に入っています。夜間も電気が点かず、人の目がない空き家は、保険会社にとって「事故発生リスクが非常に高い物件」と判断されてしまいます。
3. 老朽化による倒壊や破損のリスクがあるため
空き家は、人が住んでいる家に比べて換気や通水が行われないため、急速に劣化が進みます。シロアリの被害や雨漏り、台風による屋根材の飛散などのリスクが高まるため、保険会社は引き受けに慎重になります。特に、管理状態が悪く「特定空き家」に指定される恐れがあるような著しく老朽化した物件は、ほぼすべての保険会社で加入を断られてしまいます。
空き家でも入れる火災保険(一般物件用)とは?
通常の「住宅物件」としての火災保険には入れなくても、空き家が無保険で放置されるのは非常に危険です。そこで検討すべきなのが「一般物件」としての保険契約です。
一般物件とは、店舗や事務所、工場などを対象とする契約形態ですが、空き家もこの「一般物件(または店舗総合保険など)」としてであれば、火災保険に加入できるケースが多くあります。
ただし、一般物件として加入する場合、以下の点に注意が必要です。
- 保険料が割高になる: 住宅物件に比べてリスクが高いと判断されるため、保険料は高額になる傾向があります。
- 補償内容が制限される: 盗難や水濡れ、家財の補償など、住宅向けの一部の特約が外れる、あるいは付帯できない場合があります。
空き家におすすめの保険の種類と選び方
空き家を所有している場合、どのような保険を選ぶべきか、具体的な選択肢をご紹介します。
1. 店舗総合保険・一般物件向け火災保険
前述の通り、人が住んでいない空き家を対象とする最もスタンダードな選択肢です。火災、落雷、破裂・爆発、風災・雪災などをカバーできます。保険会社によって空き家の引き受け基準(建物の状態や築年数など)が異なるため、複数の保険会社で相見積もりを取ることが重要です。
2. 空き家専用の火災保険
近年、社会問題化する空き家事情を背景に、「空き家専用」の保険商品を展開する少額短期保険業者なども登場しています。これらは一般物件の保険よりも手軽に加入でき、空き家ならではのリスクに特化した補償内容になっていることが多いです。ただし、保険金額の上限が低めに設定されていることがあるため、建物を再建築する費用が十分にカバーできるか確認が必要です。
3. 【重要】施設賠償責任保険への加入
空き家所有者にとって、火災そのものと同じくらい恐ろしいのが「第三者への損害賠償」です。 例えば、「台風で空き家の屋根瓦が飛んでいき、隣の家の窓ガラスを割った」「老朽化したブロック塀が倒れ、通行人にケガをさせた」といった場合、空き家の所有者は多額の損害賠償責任を問われます(民法第717条 土地工作物責任)。 これらをカバーするためには、火災保険だけでなく「施設賠償責任保険」に加入しておくことが強く推奨されます。一般物件の火災保険に特約として付帯できるケースも多いため、必ずセットで検討しましょう。
保険に頼る前に。空き家管理と根本的な解決策
火災保険や賠償責任保険はあくまで「万が一」への備えであり、空き家を持ち続ける限り、高い保険料や固定資産税といった維持コスト、そしてご近所トラブルへの不安は消えません。 加入を断られないためにも、またリスクを最小限に抑えるためにも、以下の対策を並行して行いましょう。
- 定期的な管理とメンテナンス: 月に1回程度の換気、通水、清掃、郵便物の回収を行い、「管理されている家」であることを保つ。
- 売却や処分の検討: 今後も活用する予定がないのであれば、建物の価値が下がりきる前に売却してしまうのが、最も確実なリスク回避です。
- 賃貸としての活用: リフォームを行って人に貸し出せば、再び「住宅物件」として安価な火災保険に入れるようになり、家賃収入も得られます。
空き家の火災保険選びで迷われた時や、高い保険料を払い続けることに疑問を感じた時は、不動産と相続の専門家にご相談ください。一般社団法人 関西相続不動産・空き家相談センターでは、空き家の適切な管理方法から、売却・活用・解体まで、所有者様の状況に合わせた最適な解決策をご提案いたします。
コメント